玻璃基板产业链深度拆解与投资价值重估
AI芯片封装遭遇有机基板极限,玻璃基板成破局关键。本期深度拆解产业链,剖析TGV工艺壁垒,挖掘康宁、应用材料等“卖铲人”的技术护城河,锁定材料、设备与检测环节的确定性投资及底部翻倍机会。
围绕公司、产业链、资本市场结构和交易方法进行长期研究与复盘。
本站内容仅用于个人研究与方法记录,不构成投资建议。
AI芯片封装遭遇有机基板极限,玻璃基板成破局关键。本期深度拆解产业链,剖析TGV工艺壁垒,挖掘康宁、应用材料等“卖铲人”的技术护城河,锁定材料、设备与检测环节的确定性投资及底部翻倍机会。
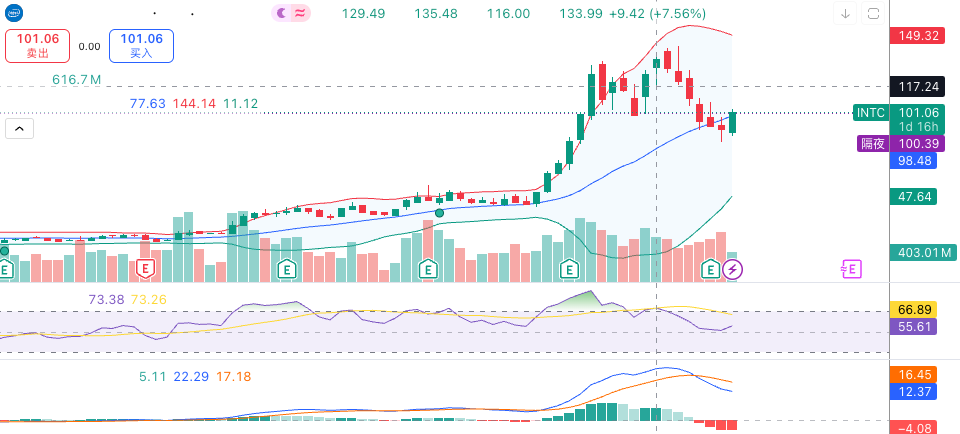
聚焦INTC,OKLO,NVTS,SOUN,PATH,INFO,AXTI,AAOI个股8月5日数据研究分析,分布从技术面分析、资金面分析,个人判断以及未来关注点及趋势变化判断。
在AI数据中心从算力向存力深水区迈进之际,本报告通过存储层级轮动逻辑的深度还原与批判性评估,揭示Everpure作为企业级全闪存架构龙头的核心竞争力与商业模式质变,同时点出上游SSD主控芯片黑马的更高beta机会,为投资者提供可执行的决策框架与风险管控建议。
Cerebras(CBRS)上市后从高点腰斩,却获木头姐ARK大举建仓,同时减持AMD/台积电。本报告深度拆解其WSE-3晶圆级架构如何解决GPU内存墙瓶颈,实现GPT-OSS 120B推理20倍速度优势;解析OpenAI 200亿美元采购+股权绑定、AWS CS-3部署的真实商业订单,以及2025年营收5.1亿扭亏、246亿RPO的强劲财务可见性。 结合产业轮动逻辑(GPU→存储→下一代架构),提供价格观察区间(196-205左侧试探 …
ADEA不造芯片,却凭1.3万项混合键合专利垄断HBM4底层技术,向三星、英伟达等巨头收取授权费。其轻资产模式毛利率超60%,净利润率25%。核心催化剂为2027年与存储巨头合同到期重签,预计从固定费转为高比例分成,叠加RAPID散热技术商用,2028年营收有望翻五至十倍。当前市值仅34.8亿美元,具备极高风险收益比。
黄金跌至4000美元非抄底良机,而是机构撤退的流动性陷阱。受油价推高通胀、加息预期飙升及多头拥挤三大压力影响,花旗警告或下探3500美元出清区。切忌盲目接盘,需等待油价见顶、政策转向及多头出清三大反转信号。
本报告深度解读黄仁勋在GTC Taipei 2026的演讲,揭示计算范式从传统应用程序向Agentic AI的根本转变。报告分析了三大核心产品:Vera Rubin架构实现10倍推理性能提升、RTX Spark重新定义PC产业、Cosmos 3构建物理AI数据飞轮。从技术架构、供应链价值、竞争格局和投资机会四个维度,解析英伟达如何从GPU公司转型为AI基础设施公司,以及AI产业链价值重新分配的深层逻辑。
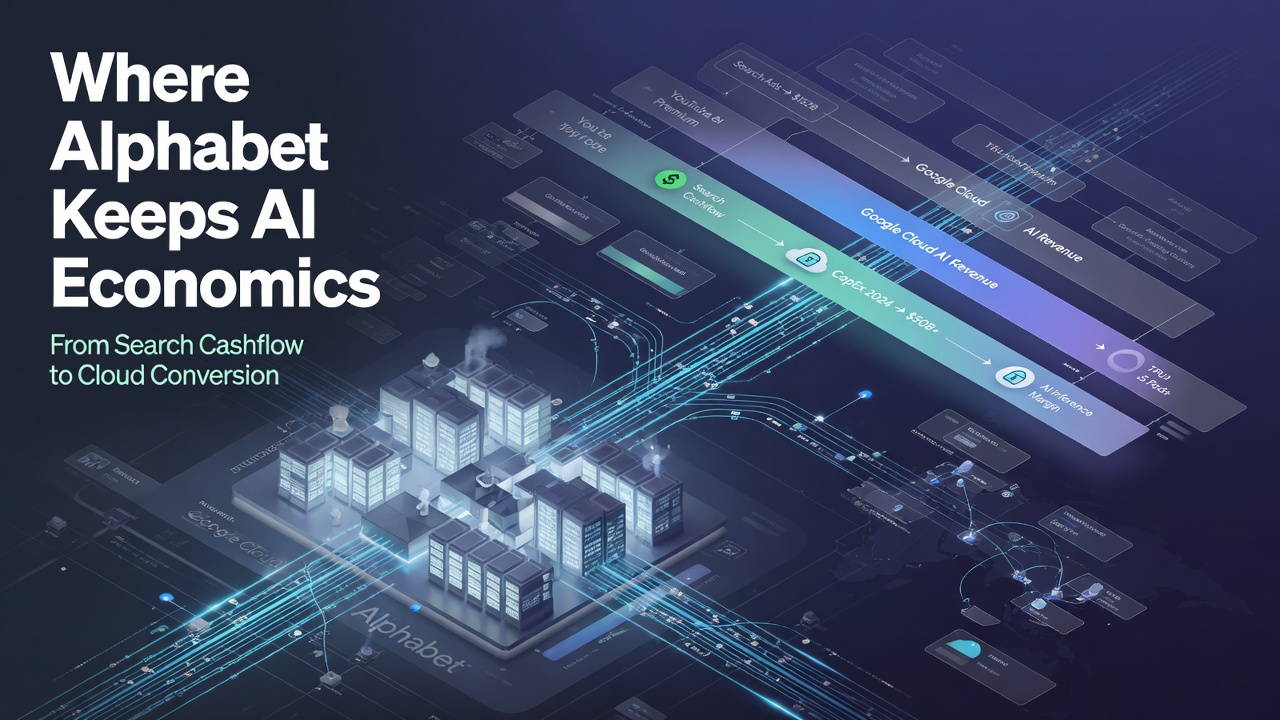
为什么Alphabet的1800亿美元AI投入值得关注:不是基准测试,而是如何将基础设施支出转化为合同收入并保持利润率。
CoreWeave 报告 20.8 亿美元季度收入和 994 亿美元积压订单,但面临核心挑战:必须在现金到账前构建产能,承受巨额资本支出(310-350 亿美元)和融资压力,积压订单转化缓慢。
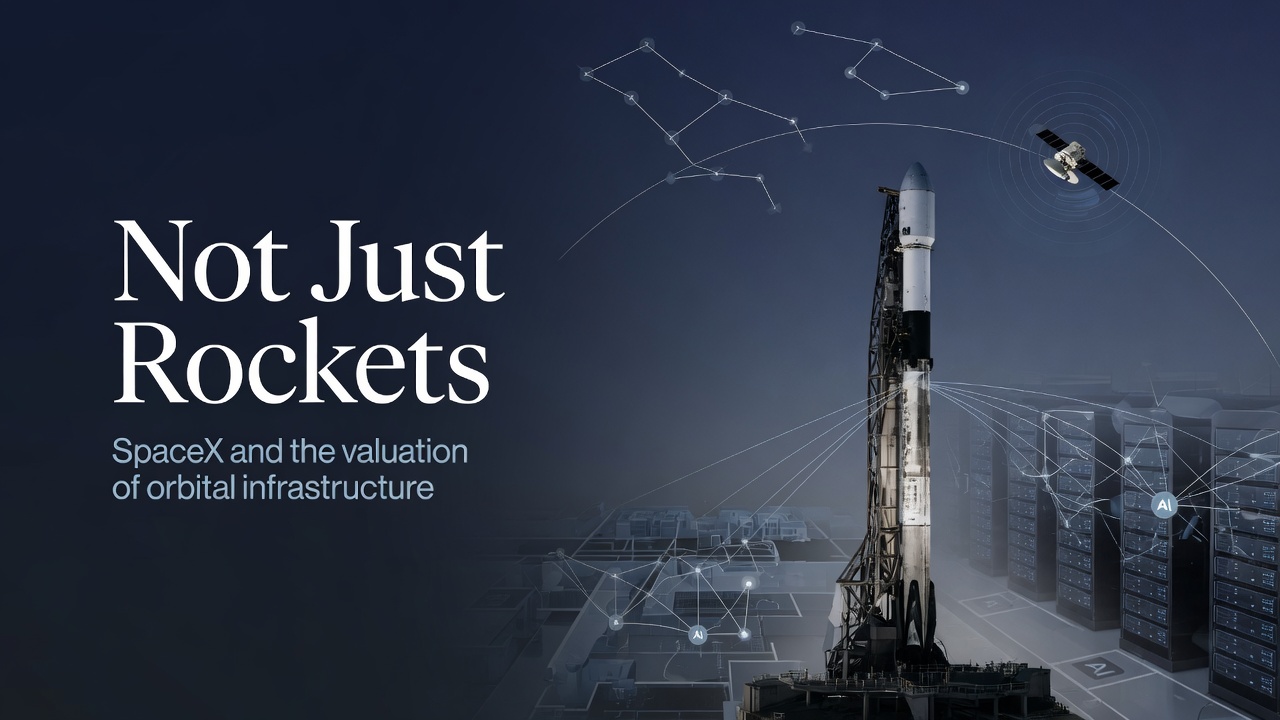
SpaceX 即将以 2 万亿美元估值上市,但市场购买的不是火箭,而是一个整合了发射系统、星链网络和 AI 计算的基础设施平台。本文分析其商业模式转型、资本结构及对整个航天行业的重新定价效应。